こんにちは、YUTATABIです。
私は2024年に初めて1棟アパートを購入し、その後2棟目も購入しました。
2026年7現在では銀行返済後で月に約26万円ほど手元にお金が入ってくるようになりました。現在は3棟目購入に向けて動いています。
アパートの購入で精神的にも少し余裕が出てきた今日この頃ですが
今振り返ると初めて不動産投資をしようとしたときに「これを先に知っていればよかったのに」と思うことがたくさんあります。
不動産投資の本やYouTubeはたくさんのコンテンツがあり、考え方も様々で結局どれを見れば良いのかわからないというのが当時の僕でした。
実際にここ最近で物件を買い進めた今、僕なりにこれから1棟目を購入される方が購入前に知っておくべきことやっておくべきだと思うこと、当時の僕に伝えたいことをまとめてみました。
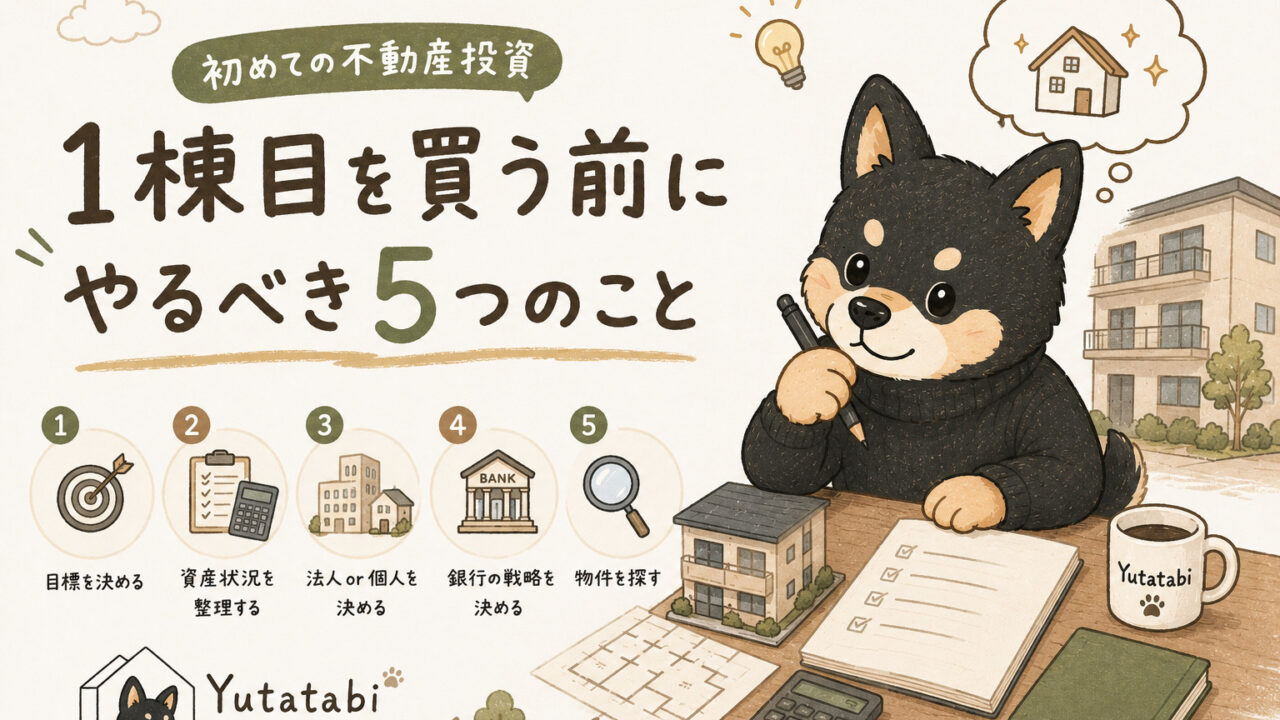
本記事の内容はこれから不動産を始める方に向けてやるべき内容を下記に絞って説明して行きます。
- ①目標と目的を決める
②自分の立ち位置を把握し、資産状況を整理する
③個人で購入するか、法人で購入するか
④使う銀行と借りる順番の戦略を決める
⑤物件を探す
上記の順番は今思えば非常に大切なことだと今では思いますが、当時の僕は先輩大家に言われてもその意味が今ひとつ理解できていませんでした。①の目標を決めると聞いて、なんだそんなことかと思う人がいるのではないでしょうか?
でも、これ本当に重要です!!
なぜならせっかく数棟買える属性がある人が業者の言われた通りの銀行を使ったがために2棟目以降が買い進められない。または、もっと多くの物件を買い進められたはずなのに融資が止まってしまう。そんなことも起きてしまうからです。
目標を決めて、自分の状況を把握した上で戦略を練り、物件を買い進めていく必要があります。それでは順番に説明して行きます。
①目標と目的を決める
最初に決めるべきなのは、「何のために不動産をやるか」目標を決めることです。
例えば、
①サラリーマンを辞めるだけの副収入を不動産でつくりたい
②月10万円のお小遣いを追加で稼ぎたい
③相続対策として物件を入手して節税したい
では選ぶ物件が全く変わります。
例えば②が目標の人であれば多額の借り入れというリスクを追うのではなく、現金で中古戸建2棟を買うという選択肢もあると思います。③が目標の人であれば都内の良い立地で利回り5〜6%で購入し、毎月の手残りはなくとも残債が減っていき資産になり、相続時は節税になれば良いという人も資産家もいるかと思います。
まずはゴールを決めましょう。
このブログを読んでいるほとんどの人は①が多いのではないかと思いますし、僕自身もそうでしたので①を目標にする人向けにこの記事は書いていきます。
②自分の立ち位置、資産状況を整理する
次にやることは
今の自分が銀行から融資を受けられるのか、どこの銀行からなら融資を受けられるのか把握することです。
①の目標設定で本業を超える収入を求めることを目標にした場合、やはり自己資金だけの規模拡大では限界があり、借り入れをしレバレッジをかける必要が出てきます。
むしろ、借り入れを起こせることこそが不動産投資最大のメリットであると考えてます。
株式投資では銀行はお金を貸してはもらえませんが、不動産投資は事業として銀行からお金を借りることができます。
そして、自分はどこの銀行から受けらるのか把握する必要があります。
確認しておきたい項目は、
・年収
・勤務先
・勤続年数
・自己資金
・既存借入
・居住地
が主な内容かと思います。
例えば、年収700万円〜800万円以上ある人であればまずはパッケージとして用意されたアパートローンの枠を使いきり、実績をつくり、その後プロパーローンを狙うというのが王道のルートかと思います。
アパートローンを使えるほど年収がないという人は公庫などで借りる、または戸建を現金買いし実績をつくった上でプロパーローンを狙うというルートが必要かと思います。
③法人で購入するか個人で購入するかを決める
ここは最初の僕も失敗したところになります。そもそも不動産を1棟も買ったことのなかった僕にとって、法人をつくって買うべきと言われても「???」というのが最初の正直な感想でした。
ですが、ここで重要になってくるのが先ほど説明した「実績づくり」という観点から規模拡大を目指すのであれば法人で購入を進めていく必要があるということです。
個人で購入する場合、物件の減価償却により節税できるというメリットがある場合もありますが、個人の与信を使うローンではすぐに与信枠を使い切ってしまい規模拡大が出来なくなるということがおきます。
そこで、会社として実績をつくり黒字の決算書をつくっていくことで個人の与信から法人での与信で買えるように切り替える必要があるということです。
ただし、新規の資産管理法人で融資してもらえる銀行には限りがあり、そこの戦略を間違えると後々法人で購入するのに苦労します。
僕の場合も1棟目を個人で購入し、2棟目は法人限定で探しなんとか法人で買うことができる範囲の額の物件を探すことができましたが1棟目の購入から2棟目の購入に1年半を要してしまいました。
④使う銀行と借りる順番の戦略を決める
自分の使える銀行を把握し、法人で買うか個人で買うかを決めたら次はピックアップした銀行をどの順番で借りていくか戦略を練ります。
銀行には銀行ごとに融資可能額に限界があります。
融資はどこからでも借りれば良いわけではありません
例えば、
O銀行:他の借り入れも含めて年収の10倍まで
A銀行:他の借り入れも含めて年収の20倍まで
S銀行:物件評価を重視するため、他の借り入れはあまりみない
の3つの銀行があった場合
O銀行→A銀行→S銀行の順番で借りていく必要があります。
先にS銀行で年収の10倍を借りてしまった場合O銀行は使えなくなりトータルで
買える棟数は少なくなってしまいます。
仲介業者は上記のことは全く考慮しないで銀行を進めてくるので自分でコントロールする必要があります。
⑤物件を探す
自分の目標と戦略が決まり、1棟目に借りるべき銀行が定ったら次はいよいよ物件探しです。
銀行によって築浅や新築の1棟もので、首都圏など中心に融資してくれる銀行もあれば、積算評価を重視する銀行など銀行によって融資対象にも違いがあります。
1棟目で使いたい銀行を決めたらその銀行が融資しやすい条件を把握しそれに見合った物件を探して行きます。
ただし、注意しておきたいのは銀行が融資してくれる物件が必ずしも良いものではないということです。特に最初の1棟目は借り入れもない状態ですのであまりよくない物件でも買えてしまうという恐ろしさがあります。
この物件は適正価格なのか、銀行返済後にキャッシュフローは残るのか把握した上で購入する必要があります。
最初の1棟目の目安として融資期間35年以上であれば表面利回り7%以上、30年融資であれば8%は欲しいというところです。
ただし、注意する点も多く一見利回り7%に見えても周辺相場の家賃で計算すると実際の表面利回りは6%前半ということも少なくありません。
この記事では初めて物件を買おうとする人向けに物件を探すまでに立てる戦略とやるべきことをまとめました。次回以降の記事では具体的な物件の価格の見極め方などもまとめて行きたいと思います。私自身もまだまだ初心者ですが、四六時中不動産のYouTubeを見たり書籍を読んだり、たくさんの人から学んだこと自分なりにまとめて記事を発信して行きます。